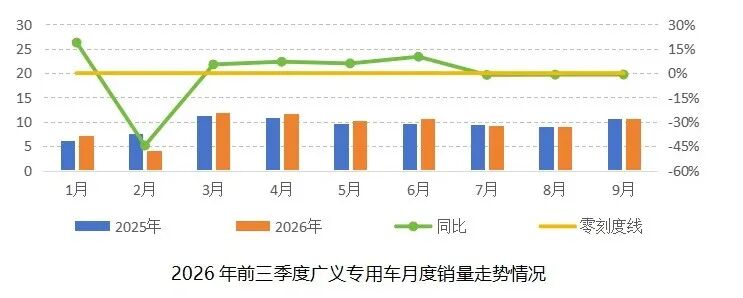
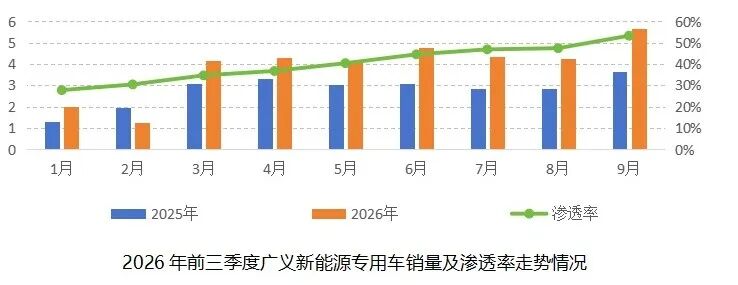
2026年9月,专用车(含委改)销量10.59万辆,同比下降0.90%;前三季度累计销量84.98万辆,同比增长0.51%。新能源渗透率突破关键节点:9月突破50%大关,提升至53.26%;前三季度累计突破40%关口,达到41.08%,较去年同期提升11.27个百分点,向好态势延续。
01广义专用车
定义说明:广义专用车指车辆识别代号为“5”字头的所有专用车,范围包括由主机厂委托管理的厢式、仓栅式、栏板式、平板车,以及养蜂车、畜禽车、邮政车等专用货车,范围较广。
月度表现:9月销量10.59万辆,同比下降0.90%,环比增长17.82%。前三季度累计销量84.98万辆,同比增长0.51%。
走势解读:前三季度实现微增,全年销量有望达到115万辆,延续微增态势。
新能源表现:9月新能源销量5.64 万辆,渗透率53.26%,较去年同期提升19.16个百分点。前三季度新能源累计销量34.91万辆,渗透率41.08%,较去年同期提升11.27个百分点。
走势解读:新能源渗透率稳步提升,存量更新需求是市场增长的主要支撑。
02专用车
定义说明:专用车同样指车辆识别代号为“5”字头的专用车,但其范围不包含由主机厂委托管理的七类产品,代表更为专业的细分车型。
月度表现:9月销量3.53万辆,同比增长3.85%,环比增长13.41%。前三季度累计销量29.98万辆,同比增长10.06%,市场表现显著优于广义市场。
新能源表现:9月新能源销量1.54万辆,渗透率达到43.63%,较去年同期提升16.72个百分点;前三季度新能源累计销量9.04万辆,渗透率达到30.17%,较去年同期提升12.30个百分点。专业化车型的新能源化进程持续推进。
03细分市场
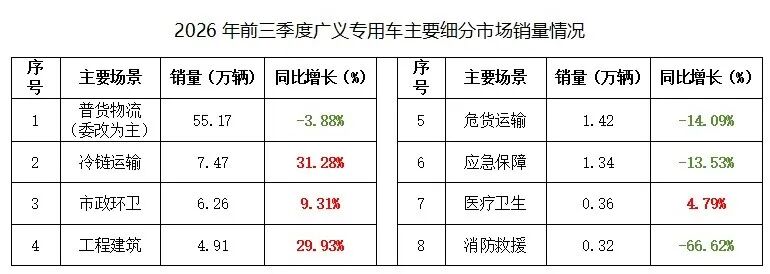
前三季度,主要细分市场累计销量延续“四升四降”格局。四升中,冷链运输、市政环卫、工程建筑、医疗卫生市场的累计增幅较1—8月均有所放缓;四降中,普货物流、危货运输、消防救援、应急保障市场的降幅较1—8月均有所收窄。
我们将持续跟踪市场变化,为您提供及时、专业的洞察。
如需获取更多行业洞察或定制化分析,欢迎联系:
胡经理:027-84398625
地址:随州市曾都区沿河大道3号齐星湖健身村院内企业家俱乐部
电话:17707225018
Copyright 中国专用汽车之都 All Rights Reserved | 鄂ICP备2022012550号-1
技术支持:湖北专汽网科技有限公司