2026年的挂车行业,呈现的是一幅很难用单一词汇概括的图景。
根据《专用汽车》统计,前三季度国内挂车累计产销量近28万辆,同比增长24%,总量在回暖;但同一时间,在产企业数量持续收缩至645家,同比下滑4%。产销在涨,企业数却在减少。
总量增长的背后,是需求在向合规运力集中。
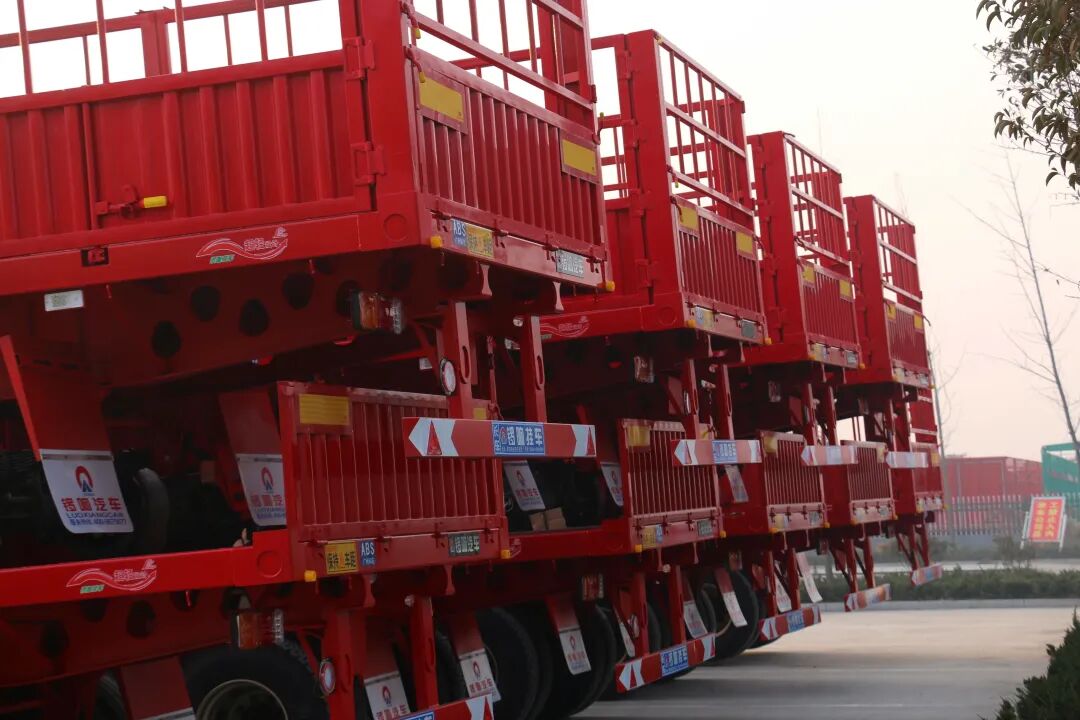
四部门联合开展的道路机动车辆产品生产一致性和质量提升专项行动,明确将挂车列为重点监督检查对象,抵制非法改装与“大吨小标”,问题企业面临公开通报和公告暂停。
工信部2026年第1号公告首次将挂车生产企业纳入与货车同等的准入管控体系,新增多项专项条款,明确挂车生产下料、焊接、涂装、总装设备缺一不可,产品质量相关的能力与质量追溯体系成为硬性门槛。
过去靠“低门槛入场、低价格抢单”活着的产能,正在被合规成本挤出统计口径。
645家企业这个数字还会继续往下走,而留下来的企业面对的是另一套竞争语法。
市场集中度不断攀升,头部企业不断挤压生存空间,生存是摆在当下所有挂车面前最大的命题。
与此同时,技术的窗口也在打开。
GB7258修订把挂车从“无动力道路车辆”调整为“不能依靠自身驱动力行驶的道路车辆”,一个定义上的改动,给电动挂车合法上路留出了空间。
栏板式、自卸式挂车强制盘刹,EBS适用范围扩至总质量大于10000kg的半挂车,这些安全要求客观上也把挂车的电气化基础往前推了一步。
存量时代下挂车行业车型结构面临着哪些分化?市场遇到了哪些新的变化?电动挂车的发展又有何新进展?
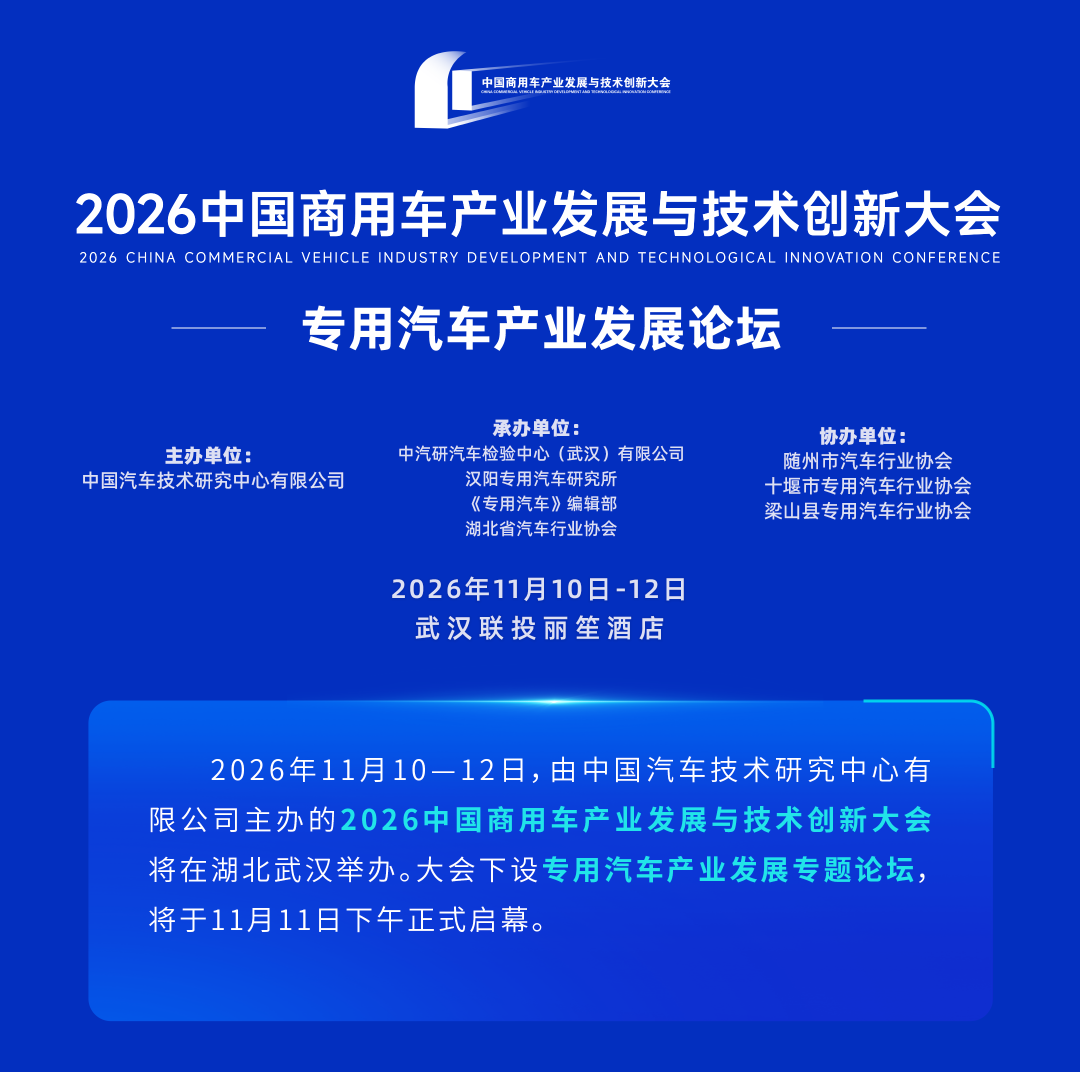
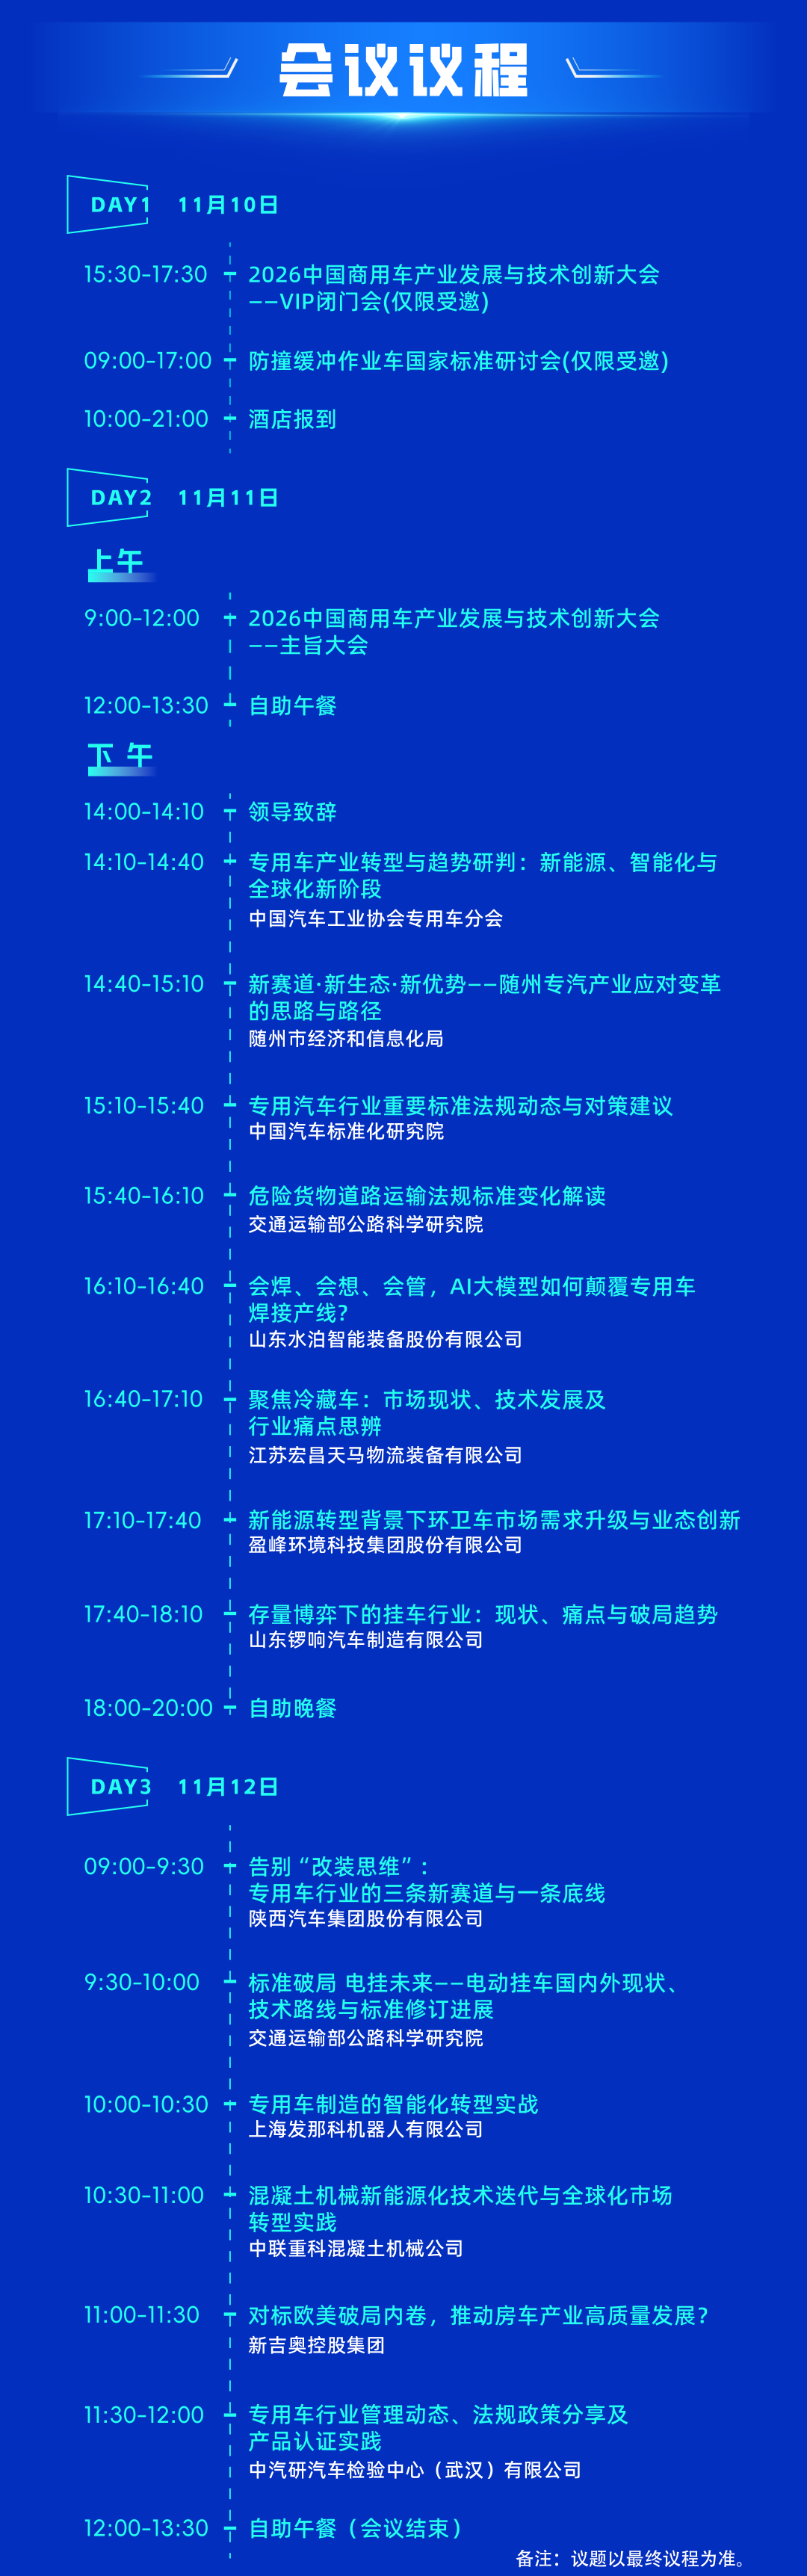
在11月10日-12日中国汽车技术研究中心有限公司等主办的2026中国商用车产业发展与技术创新大会上,主办方特别邀请挂车头部企业和交通部公路院两位专家在2026专用汽车产业发展论坛上分享以上内容,敬请期待!
地址:随州市曾都区沿河大道3号齐星湖健身村院内企业家俱乐部
电话:17707225018
Copyright 中国专用汽车之都 All Rights Reserved | 鄂ICP备2022012550号-1
技术支持:湖北专汽网科技有限公司