2026年9月,国内新能源重卡销售3.31万辆,创史上月度第三,坐实了“金九”!那么,接下来的“银十”,国内新能源重卡市场会有更好的表现吗?
终端上牌数据显示,2026年10月国内新能源重卡实销3.53万辆(35309 辆,不含出口,下同),居月度历史第三,同比大涨76%、环比增7%,不仅兑现“银十”还反超今年“金九”。
2026年1~10月国内新能源重卡累计销售26.17万辆(261736辆),同比大涨66%,增速继续扩大,持续向好趋势明显。
那么,2026年10月国内新能源重卡市场有哪些主要特点?
1特点一:同环比双增 “银十”反超“金九”
根据终端上牌数据,2026 年 10 月国内新能源重卡同环比双增,“银十”反超“金九”,交出超预期旺季答卷。
商用车市场以往多见金九强、银十偏弱,本月环比走高,打破传统节奏,说明需求不是短期脉冲;高同比增幅也印证重卡电动化提速。
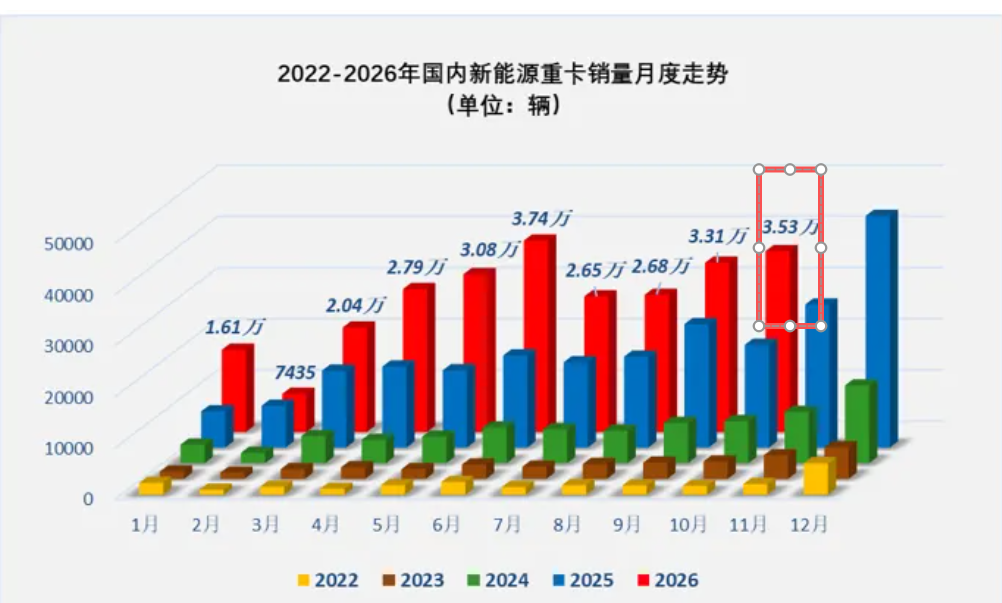
截图1,近5年我国新能源重卡月度销量走势(来源:终端上牌数据)
终端上牌数据显示,2026年10月国内新能源重卡销售 3.53 万辆,这是近五年内该品类月度销量第五次突破 3 万辆关口,位列近五年月度销量第三(见截图1),仅低于 2025年12月和2026 年6月。
2特点二:同环比增速均跑赢国内重卡大盘
根据终端上牌数据,2026年10月国内重卡销量6.18万辆,同比下降12%,环比下降6%;2026年10月国内新能源重卡销售3.53辆,同比大涨76%,环比增长7%,可见,2026年10月国内新能源重卡同环比增速均跑赢国内重卡大盘。
主要是传统燃油重卡更新节奏相对平稳,以存量替换为主;而新能源重卡受益于路权、运营成本优势,叠加渣土、港口、换电牵引等场景电动化改造加速,新增需求更为旺盛。在政策引导、配套设施持续完善之下,用户置换意愿更强,电动化替代红利持续释放,推动其增长幅度显著高于行业整体水平。
3特点三:新能源重卡渗透率57.13% 创史上月度新高
根据上述数据可知,2026年10月国内新能源重卡销量占据2026年10月国内重卡大盘57.13%的权重。也就是说,今年10月新能源重卡的市场渗透率为57.13%,创下2026年以来各月最高。
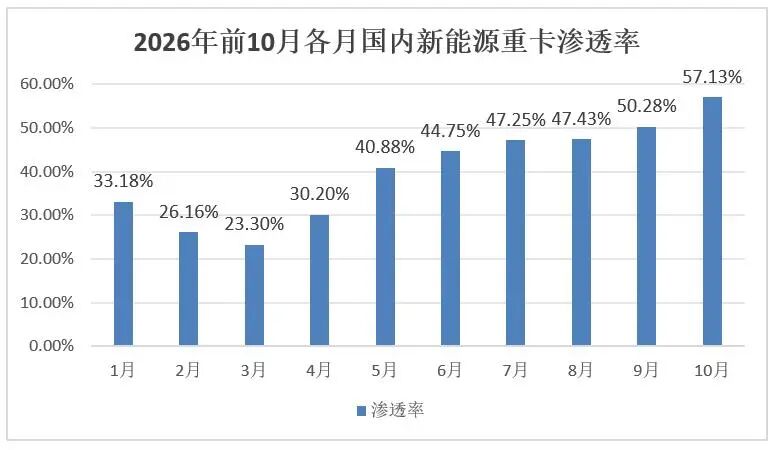
根据近年各月上牌数据,追溯到2026年之前各月国内新能源重卡的市场渗透率,可知无任何月份超过54%。因此完全可以断定,2026年10月国内新能源重卡市场渗透率也创下了史上各月最高,因此成为本月市场的又一大亮点。
4特点四:1~10月 牵引车主体地位更加凸显
表1,根据终端上牌数据,按目标用途划分,2026年前10月各类新能源重卡销量同比、占比及占比同比增减统计:
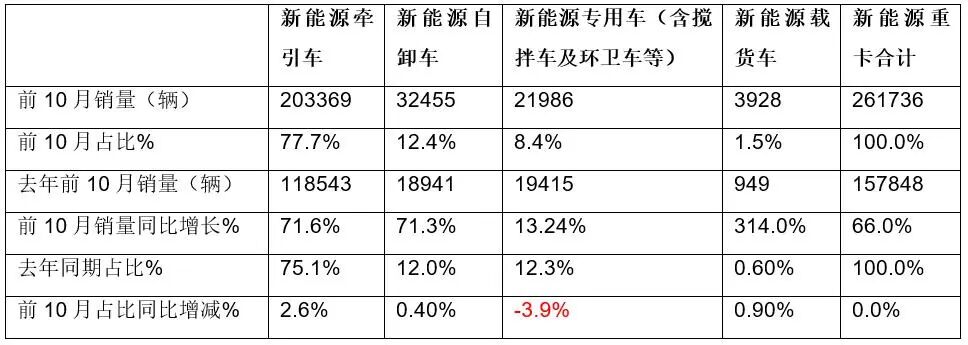
上表可见,2026年1~10月各用途新能源重卡车型销量同比、占比及占比同比增减呈现以下特征:
新能源牵引车销量同比增71.6%,跑赢大盘,市场占比77.7%,居于绝对的主体地位而领跑,且占比同比增加2.6个百分点,说明其在新能源重卡市场中的主体地位更加凸显。
新能源自卸车销量同比增71.3%,也跑赢大盘,市场占比12.4%,居第二,占比同比增加0.4个百分点。
新能源专用车(含搅拌车及环卫车等)销量同比增长13.24%,跑输大盘,市场占比8.4%,居第三,占比同比减少3.9个百分点。
新能源载货车销量同比大涨314%领涨(主要是去年同期销量基数太低导致),市场占比1.5%,是目前占比最小、仍未进入国内新能源重卡主流的细分市场。
总之,2026年前10月新能源牵引车主体地位更加凸显,新能源载货车销量同比领涨。
5特点五:重汽/解放争冠 徐工/三一拼第三
表2,根据终端上牌数据,2026年10月新能源重卡销量Top10排行:
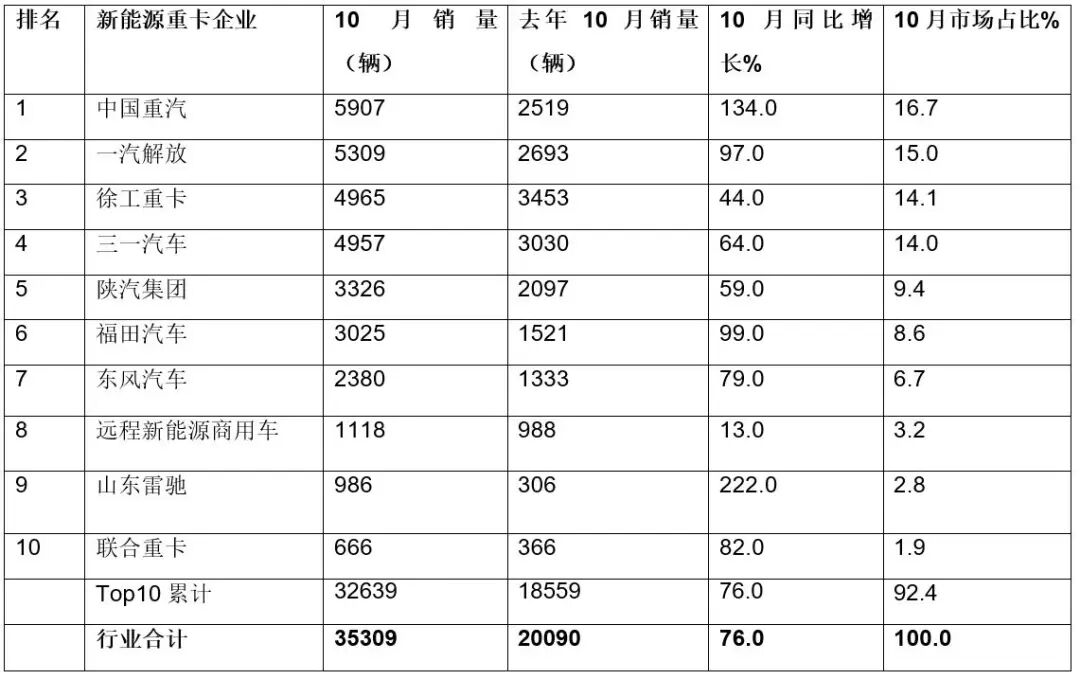
上表显示,2026年10月新能源重卡销量Top10销量中以下特点较明显:
重汽、解放销量均破5000辆,且二者相差不多,大有争夺冠军的趋势和实力,重汽以不多的优势夺冠,解放列第二;二者销量同比分别增长134%和97%,均跑赢大盘;市场占比分别为16.7%和15.0%。
徐工和三一销量均在4900量级,且二者相差很少,大有争夺行业第三的架势,徐工以多销8辆的微弱优势夺得季军,三一屈居第四;二者同比分别增长44%和64%,均跑输大盘;市场占比分别为14.1%和14.0%。
其余车企销量均在3500辆以下。
从同比增速看,Top10同比均增长。其中,重汽、解放、福田、东风、雷驰及联合重卡6家企业跑赢大盘,山东雷驰以222%的同比增速领涨。可见,今年10月绝大部分新能源重卡企业表现都较好。
Top10累计销售32639辆,累计同比增长76%(与大盘持平),累计占比92.4%,市场集中度较高。
6特点六:1~10月累销 重汽/徐工争霸 三一第三
表3,2026年1~10月新能源重卡Top10销量同比、市场份额及份额同比增减(数据来源:终端上牌)
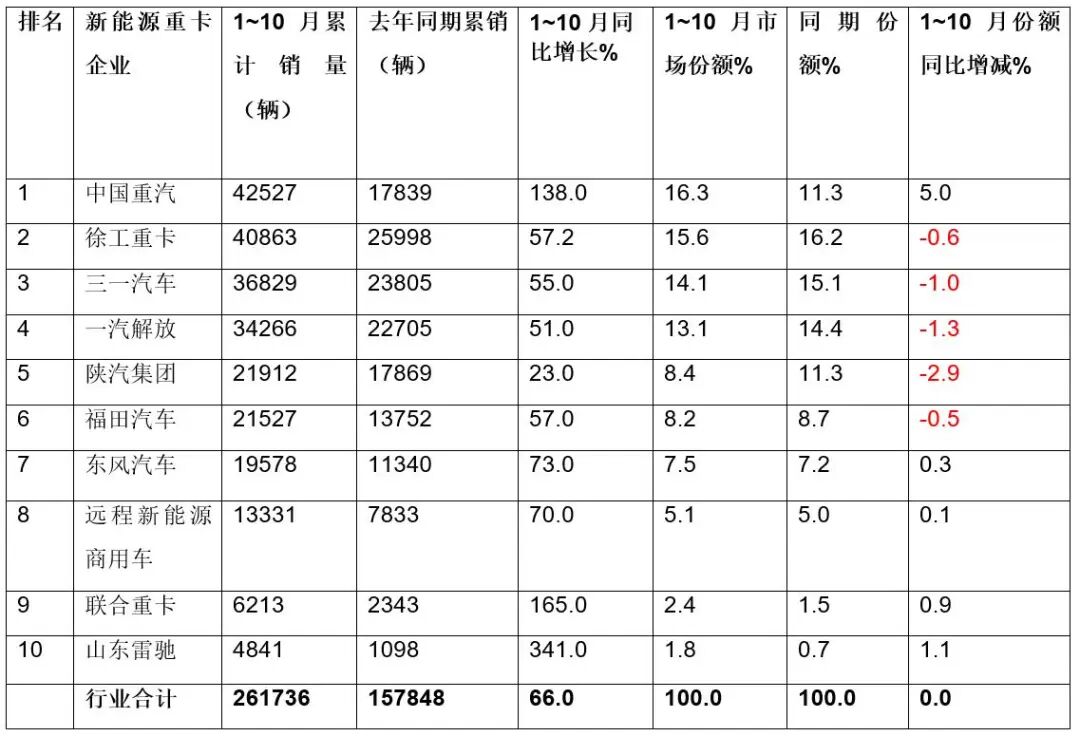
上图表可见,2026年1~10月新能源重卡累销中以下几个企业特点比较突出:
重汽、徐工累计销量均超4万辆(分别为42527辆及40863辆),且二者之间相差不多,大有“二雄争霸”之势,重汽以不大的优势夺得霸主地位,徐工排行第二;二者累销同比分别增长138%和57.2%,分别跑赢和跑输大盘;市场占比分别为16.3%、15.6%。
值得一提的是,重汽不仅市场占比获得第一,且占比同比增加5个百分点,是占比同比增加最多的车企,表现抢眼。主要是其换电、渣土等主流场景的产品布局持续发力,渠道下沉与终端推广同步加码,适配市场旺季需求,精准抓住本轮新能源重卡置换红利,实现份额快速提升。
三一累销36829辆,居第三;同比增长55%,跑输大盘;市场占比14.1%,占比同比减少1个百分点。
解放累销34266辆,紧跟第三名,排行第四;同比增长51%,跑输大盘;市场占比13.1%,占比同比减少1.3个百分点。
其余车企累计销量均在25000辆以下。
从同比增速看,Top10企业同比均增长。其中,山东雷驰领涨(增341%)。从市场份额同比增减看,Top10家企业“5增5减”,其中重汽增加最多(5个百分点);陕汽减少最多(-2.9个百分点)。
综上所述,2026年10 月国内新能源重卡成功实现“银十”反超“金九”,且渗透率创下历史新高,印证电动化转型大势不改。牵引车稳居核心赛道,头部车企份额博弈加剧。临近年末,置换需求仍有支撑,行业有望继续保持旺盛态势,2026全年新能源重卡的最终成绩单值得关注!
地址:随州市曾都区沿河大道3号齐星湖健身村院内企业家俱乐部
电话:17707225018
Copyright 中国专用汽车之都 All Rights Reserved | 鄂ICP备2022012550号-1
技术支持:湖北专汽网科技有限公司